インドネシアのブルー・カーボン最前線:日本企業が押さえるべきカーボン・クレジット戦略
インドネシアは2023年にカーボン・クレジット取引所を開設し、マングローブなど沿岸生態系による炭素吸収を国家戦略に位置付けています。ブルー・カーボンは森林系より高値で取引される一方、供給は限られ、MRVや追加性の課題も残ります。GX-ETSやEU CBAMへの対応を迫られる日本企業の関与のあり方を整理します。
この記事の要点
- 1マングローブ林の炭素貯蔵量は熱帯雨林の最大5倍とされ、防災や漁業資源回復の便益も併せ持つ。
- 22022年のCIX試験オークションでブルー・カーボンは1トン27.8米ドルで落札、一般的な相場より約40%高い。
- 3IDXカーボン取引市場ではPTBAE-PUとSPE-GRKの2種類が取引され、初日は約69,600ルピア/トン。
- 4GXリーグ参加企業は2024年度に747社に達し、2026年のGX-ETS本格運用に向けクレジット需要が高まる。
- 52024年末にインドネシア政府が自然由来クレジットの輸出指針を公表し、日本企業の参入前提が整い始めた。
本記事は2025年5月時点の情報に基づきます。
近年、インドネシアで「ブルー・カーボン」と呼ばれる海洋由来のカーボン・クレジットが注目を集めています。2023年以降、インドネシア政府は国内初のカーボン・クレジット取引所を開設し、自然生態系から炭素クレジットを創出する制度整備を加速させました。世界的な脱炭素化の流れやESG投資の高まりの中で、企業も自社の温室効果ガス排出を相殺する手段としてカーボン・クレジットに関心を寄せています。
本記事では、インドネシアにおけるブルー・カーボン市場の展開を概観し、日本企業がこの潮流にどう関与できるかを整理します。
ブルー・カーボンが注目される背景
ブルー・カーボンとマングローブ林
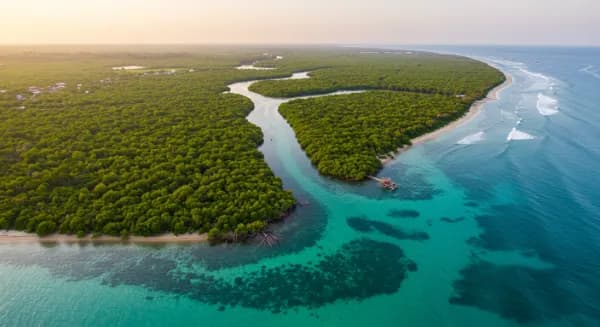
ブルー・カーボンとは、海洋および沿岸生態系(マングローブ林、塩性湿地、海草藻場など)によって隔離・吸収される炭素のことです。代表的なものはマングローブ林で、海岸沿いに生育するマングローブは陸上の熱帯林よりも高密度に炭素を貯蔵できるとされています。ヘクタール当たりの炭素貯蔵量は熱帯雨林の最大5倍にもなるとの研究もあり、気候変動対策として注目されています。
ブルー・カーボン生態系には、CO2を吸収するだけでなく、沿岸を高潮や波浪から守る防波林機能、水質浄化、生物多様性の保全といった多面的なメリットがあります。陸上の森林保全ではしばしば現地住民の土地利用との衝突が問題になりますが、マングローブなど沿岸域の保全・再生は漁業資源の回復など地域経済にも恩恵をもたらしやすく、住民と協調しながら進めやすいと期待されています。
国家戦略としての位置付け
ジョコ・ウィドド大統領は「インドネシアは削減目標の60%を自然部門が担う世界唯一の国であり、炭素クレジット化可能なCO2は約10億トンにのぼる。自国の炭素取引の潜在市場規模は数千兆ルピアに達する」と述べており、ブルー・カーボンを含む自然由来の排出削減が国家戦略として位置付けられています。
市場でのプレミアム
パリ協定の下で各国がネットゼロ目標を掲げ、企業も自主的な排出削減目標を設定する中、排出量の削減だけでは追いつかない部分を埋める手段としてカーボンクレジットは不可欠な存在となりました。ESG投資家は企業の気候対策や自然資本への配慮を重視するため、森林や海洋を活用した自然由来のオフセットは高い評価を受けます。
ブルー・カーボン・クレジットは、その生態系サービスの価値から市場でもプレミアムが付く傾向があります。2022年にシンガポールのCIX(Climate Impact X)で実施された試験オークションでは、1トンあたり27.8米ドルという価格で落札されました。これは同年の他の一般的なクレジット相場より約40%高い水準であり、海洋生態系による炭素吸収への期待の高さを示しています。
GXリーグと日本企業のクレジット需要
GXリーグとは、日本政府(経済産業省)が主導する企業連合で、グリーントランスフォーメーションリーグの略称です。脱炭素移行を成長の機会ととらえ、産官学でカーボンプライシング制度や新ビジネスの創出に取り組む枠組みです。2023年度から試行的なGX-ETS(自主的排出量取引制度)が開始され、参加企業は自主目標達成のため排出枠の売買を行っています。
参加企業数は年々増加し、2023年6月時点で566社、2024年度には747社に上りました。参加企業は2050年カーボンニュートラルに向けて削減努力を続ける一方、不足分を埋めるクレジットにも関心を寄せています。GXリーグ基本構想でも、国内クレジット市場の創設や海外オフセットの活用が示唆されており、日本企業は質の高いクレジットを求めて海外に目を向けています。
特にインドネシアは、日本との二国間クレジット制度(JCM)のパートナー国でもあり、地理的・政治的なつながりも深いため、有望な調達先と見られています。日本企業にとっては、クレジットを日本の制度で活用できる出口があるかどうかが、投資判断の前提になります。
インドネシアのブルー・カーボン市場の事例
インドネシア政府は制度面と実務面の双方で環境価値の市場化を進めており、その中心となるのがカーボンクレジット取引所の創設と関連制度の整備です。
国営企業SMIとカーボンクレジット取引所
インドネシア財務省傘下の国営インフラ金融会社PT SMIは、気候変動対策資金の動員に重要な役割を果たしてきました。同社はグリーンボンド発行など国内で先駆的な取り組みを行い、政府のカーボンプライシング政策立案にも関与しています。
その流れを受け、金融庁(OJK)はインドネシア証券取引所に対しカーボン取引市場の開設を正式に認可し、「IDXカーボン取引市場」が始動しました。この市場では、大きく分けて2種類の炭素クレジットが取り扱われます。
| 種類 | 内容 | 対応する市場 |
|---|---|---|
| PTBAE-PU | 発電所など規制対象事業者に割り当てられた排出枠 | コンプライアンス市場 |
| SPE-GRK | 自主削減プロジェクトから生まれた排出削減証明書 | 自発的オフセット市場 |
初日の取引では、国営石油会社傘下の地熱発電プロジェクト由来のCO2換算46万トン分のクレジットなど13件が、1トン当たり約69,600ルピア(約4.5米ドル)で売買されました。政府は「2030年に向けて年取引量を拡大し、国内外の投資を呼び込む」としており、制度の本格稼働に向けて取引対象の拡充や参加主体の拡大を図っています。
州政府主導の保全区形成
中央政府だけでなく、地方レベルでもブルー・カーボンを軸にした取り組みが広がっています。インドネシア東部の西パプア州は2015年に「保全州」を宣言して以降、持続可能な開発に力を入れてきました。豊かなマングローブ林を擁するビントゥニ湾やカイマナ地区では、州政府がマングローブ生態系を重要生態系エリアとして法的に指定し保全するための州規則を制定し、これを基盤にブルー・カーボン・クレジットの創出を目指しています。
一方、スマトラ島のリアウ州など西部地域でも、沿岸マングローブの大規模な保全・再生プロジェクトが進行中です。リアウ州沿岸は長年のアブラヤシ農園開発やエビ養殖池造成でマングローブ減少が深刻でしたが、近年は州政府やNGOが協力して「ブルーカーボン州戦略」を策定し、重点地域を保護区に指定する動きがあります。世界銀行支援の「沿岸回復力向上プロジェクト」では、リアウ州を含む4州でコミュニティ主体のマングローブ復元が進められており、2027年までに数千ヘクタールの再植林と炭素測定が計画されています。
こうした地方発の取り組みは国全体の気候目標にも合致するため中央政府も支援しており、将来的に地域発行のクレジットを国内取引所や国際市場で流通させることが期待されています。日本企業がプロジェクトに関与する場合、州政府の規則と保全区の指定状況は、事業の法的安定性を左右する確認事項になります。
クレジット創出と鉱山開発の統合モデル
インドネシアのブルー・カーボン市場には、鉱山開発プロジェクトと環境保全を組み合わせる統合モデルという構想もあります。特に注目されるのが、ニッケルの製錬に用いられるHPAL(高圧酸浸出)プロジェクトとの連携です。ニッケルはEV向け電池材料として需要が急伸していますが、採掘・製錬時の環境負荷やCO2排出も問題視されています。
そこで、一部の開発事業者や投資家は「カーボンニュートラル・ニッケル」を掲げ、採掘サイト周辺でマングローブ林の保全・植林を行ってカーボンクレジットを創出し、そのクレジットで鉱山操業由来の排出を相殺するモデルを模索しています。インドネシア東部の島嶼で新設中のHPAL製錬所では、沿岸マングローブの保護活動と併せて運営計画を立て、国際認証のクレジット創出を狙う動きがあります。
このような統合モデルが実現すれば、鉱業開発による経済効果と自然環境の維持が両立し、現地コミュニティにも炭素収入や雇用という形で利益が及ぶ可能性があります。ただし、鉱山周辺の生態系リスク管理や、クレジットの「追加性(本来放置すれば失われた森林を守ったか)」の証明など課題も多く、まだ実証段階といえます。
このように、インドネシアでは国の制度整備、地方政府の主体的取り組み、民間企業の協業プロジェクトが相まって、ブルー・カーボン市場が徐々に形作られています。
日本企業の現状
日本企業全体で見ると、ブルー・カーボンへの関与はまだ個別の取り組みにとどまっています。総合商社や大手インフラ企業が個別にパイロット投資や長期購入契約を結び始めた段階で、プロジェクト件数・投入資本ともに森林系オフセットや再エネ投資に比べれば規模が小さいのが実情です。
背景には、次の3つの制約があります。
- 日本企業がこれまで培ってきたカーボンオフセットのノウハウは植林・森林保全が中心で、潮汐や地下有機炭素を対象にしたブルー・カーボン系MRV(測定・報告・検証)技術の社内蓄積が十分でない。
- ブルー・カーボンは国際認証スキームの歴史が浅く、法務・会計処理の標準化が遅れているため、上場企業のガバナンス部門が大型投資を決裁するハードルが高い。
- インドネシア政府がクレジットの海外輸出に慎重姿勢を保ってきたため、クレジット換金の出口が不透明だった。
その結果、国内GX-ETSやEU CBAMに向けて高品質クレジットを確保したいというニーズは強いにもかかわらず、「初期リスクが読めない」という理由で二の足を踏む企業が少なくありませんでした。
ただし流れは変わりつつあります。2024年末にインドネシア政府がブルー・カーボンを含む自然由来クレジットの輸出指針を公表し、複数の国際認証機関と相互承認の覚書を締結しました。日本の気候関連金融を担うメガバンクや政府系金融機関も、ブルー・カーボン案件を対象に融資枠や保証スキームを整え始めており、資金面のボトルネックも緩和されつつあります。日本企業は制度・技術・資金の不確実性ゆえに様子見をしてきましたが、参入の前提条件が整い始めた段階にあります。
なぜ今、検討すべきか
ブルー・カーボン投資を今検討すべき理由は、規制・市場・技術の3つの側面で環境が同時に変化しているためです。
規制の変化
2023年に試行が始まったGX-ETSは、2026年の本格運用に向けて排出枠の削減率を段階的に引き上げることを計画しています。対象企業は国内排出量の半数近くに達しており、これを自助努力だけで賄うのは現実的ではありません。さらに2026年以降、EU CBAMは輸入品の炭素コスト全額支払いフェーズに入ります。グローバルサプライチェーンを抱える日本の製造業が競争力を維持するには、質の高いオフセットを確保する外部的選択肢が必要になっています。
市場の変化
ブルー・カーボン由来クレジットは森林系の約3倍で取引される一方、供給量は全プロジェクトの1%に満たないとされます。早期に権益を確保した企業が長期的な価値を手にできる構造です。加えて、国際金融機関や多国籍企業が「ネイチャー・ポジティブ宣言」を相次いで行い、高品質クレジットを前払いで確保する動きが活発化しているため、今後は買い手主導の競争が激化すると見込まれます。
技術の変化
ドローン・LiDAR測量、衛星データ解析、AI樹冠認識といったリモートセンシング技術が急速に普及し、従来は年数億円規模だったMRVコストが十分の一以下に低下し始めています。ブルー・カーボンの測定が「特殊で高額」な領域から「実用的なコストで回るビジネス」へと移行しつつあり、プロジェクト初期投資に占めるMRV比率が下がることで、IRRを押し上げる効果が見込めます。
日本企業が確認すべきこと
ブルー・カーボンは、気候変動対策としての効果と沿岸コミュニティへの便益を兼ね備えた手段です。インドネシアでは取引所の開設をはじめとする制度整備が進み、中央政府・地方政府・民間企業が連携する形で市場の基盤が整いつつあります。一方、プロジェクトの追加性やMRVコスト、輸出規制といった課題も残り、事業化には段階的なリスクマネジメントが必要です。
日本企業が関与を検討する際は、次の点を確認しておくと判断がしやすくなります。
- 自社のクレジット需要の時期と量。GX-ETSの本格運用やCBAMのスケジュールに間に合うか。
- 対象プロジェクトの追加性と、国際認証(相互承認の対象を含む)の取得見込み。
- MRV体制と測定コスト。リモートセンシングの導入状況。
- クレジットの輸出指針とJCMの枠組みの下で、日本での活用が可能か。
- 州政府の規則、保全区の指定、沿岸コミュニティとの合意状況。
見落としやすい点として、クレジットの価格プレミアムは認証と追加性の証明があって初めて成立します。開発途上のプロジェクトに出資する場合は、認証取得までの期間と失敗リスクを、価格に織り込む必要があります。市場はまだ黎明期にありますが、国際ルールや技術コストの変化によって短期間でプレーヤー間の優劣が決まる可能性があります。
検討にあたっての論点
- 自社にとってブルー・カーボンは、コンプライアンス対応のためのクレジット調達か、新規事業としての投資か。
- 長期購入契約、開発事業者への出資、プロジェクトへの直接投資のうち、どの関与形態から始めるか。
- 追加性・MRV・認証の検証を、どの専門家やパートナーと進めるか。
- インドネシアの輸出指針とJCMを踏まえ、クレジットの出口をどう確保するか。
- 沿岸コミュニティと地方政府との関係構築を、誰がどのように担うか。
本記事の数値・制度は2025年5月時点の公開情報に基づきます。最新の制度・統計は一次情報で確認してください。
日本企業への示唆
ブルー・カーボンは、日本企業にとってGX-ETSやEU CBAMへの対応に必要な高品質クレジットの調達先になり得ます。ただし市場は黎明期で、追加性の証明、MRVコスト、輸出規制といった不確実性が残るため、関与の形態と段階を分けて設計することが現実的です。
- 長期購入契約、開発事業者への出資、プロジェクトへの直接投資の順にリスクと関与度が上がるため、自社の目的に合う段階から始める。
- 追加性と国際認証の見込みは、クレジットの価値を左右する。買収・出資前の検証項目に含める。
- 地方政府や沿岸コミュニティとの合意形成は、プロジェクトの持続性を支える基盤であり、現地パートナーの選定基準になる。
検討前に確認したいこと
- 1自社のクレジット需要(GX-ETS、CBAM、自主目標)は、いつまでに、どの品質のものが、どれだけ必要か。
- 2プロジェクトへの直接投資、長期購入契約、開発事業者への出資のうち、自社のリスク許容度に合う関与形態はどれか。
- 3対象プロジェクトの追加性、MRV体制、国際認証の取得見込みを、どの専門家とどう検証するか。
- 4インドネシアのクレジット輸出指針とJCMの枠組みの下で、クレジットを日本で活用できる出口は確保できるか。
- 5沿岸コミュニティや地方政府との合意形成を、誰が担い、どのような契約で担保するか。
執筆
ReDelta Insights編集部
ReDelta Insights Editorial
編集部編集部
ReDelta Insights編集部は、日本企業の海外成長と海外M&Aの判断に役立つ知見を編集・発信します。市場、企業、取引実務の視点から、検討を深めるための問いを届けます。
- 海外成長戦略
- 候補企業の探索
- 取引実行