インドネシアの財閥:多角経営の巨人たち
インドネシアで一定規模の事業を築くなら、財閥との関係は避けて通れません。約30ある財閥の多くは華人資本で、スハルト政権期に主要産業の商権を握りました。大手7社の歴史と事業領域を整理し、提携・買収の相手としてどう見るべきかを考えます。
この記事の要点
- 1インドネシアには約30の財閥があり、うち20社以上が華人資本とされます(2024年時点)。
- 2サリム、アストラなど大手は1950〜70年代にスハルト政権と結びついて成長しました。
- 31997年のアジア通貨危機で財閥は再編され、BCAのように所有者が入れ替わった例があります。
- 4トヨタ・アストラ、アサヒ・サリムのように、日本企業の参入は財閥との合弁が定番です。
- 5財閥の事業領域と意思決定者を把握することが、候補企業探索の出発点になります。
本記事は2024年8月時点の情報に基づきます。
インドネシアでビジネスを始めるうえで避けて通れないのが財閥(コングロマリット)です。かつて日本にも財閥は存在しましたが、戦後にGHQの命令で解体されました。一方、インドネシアの財閥は今も主要産業の中心にあり、日本企業の進出はその多くが財閥との合弁という形をとってきました。
本記事では、財閥の成り立ちと華人資本との関係、アジア通貨危機を経た再編、そして大手7社の事業領域を整理します。日本企業が提携や買収の相手として財閥をどう見るべきか、検討の出発点を示すことが目的です。
財閥はなぜ国家の経済発展とともに形成されるのか
財閥は多くの場合、国家の経済発展の初期段階で形成されます。資本主義が発展する過程で政府と密接に結びついた起業家が現れ、インフラや産業基盤を築く役割を担うためです。政府が選んだ一部の企業に資源を集中させることで、急速な経済発展を目指す構図はインドネシアにも当てはまります。
インドネシアの財閥はスハルト政権下で政府の保護を受けながら成長しました。現在、インドネシアには約30の財閥が存在するとされます。資源、農林業、自動車、不動産、小売、物流など幅広い産業に進出し、金融サービスやIT関連ビジネスにも強い影響力を持っています。
日本企業との関係も深く、トヨタとアストラは合弁会社「トヨタ・アストラ・モーター(TAM)」を設立し、インドネシア国内でトヨタ車の製造と販売を行っています。アサヒグループはサリムグループと合弁会社「Asahi Indofood Beverage Makmur」を設立し、飲料市場に参入しました。財閥の動向を知らずにインドネシアで事業を成功させることは難しいと言えます。
財閥の成り立ちと華人資本
インドネシアの経済は「プリブミ」(原住民資本)と「ノン・プリブミ」(非原住民資本)という二つの資本によって支えられています。ノン・プリブミは主に華人資本を指します。19世紀後半に中国からの移民が増え、彼らは小規模な商売から始めて次第に大規模なビジネスを展開していきました。
現在、インドネシアの人口の約4%にあたる350万人ほどの華人が、経済に対して大きな影響力を持っています(2024年時点の公開情報)。財閥上位3社の創始者も華人であり、財閥30社のうち20社以上が華人資本によるものとされます。
1980年代以降、華人の実業家はスハルト政権と密接な関係を築き、公共事業から民間事業まで幅広く関与しました。1980年代初頭までのインドネシアはあらゆる産業が未開拓で、ビジネスの担い手がほとんどいない状況でした。このため華人資本が主要産業分野で次々と商権を握り、自動車のアストラインターナショナルや製紙のシナルマスなど、市場で圧倒的なシェアを持つ企業が誕生しました。
M&Aの観点では、この成り立ちが「財閥企業の株主構成と意思決定は創業家に集中しやすい」という現在の構造につながっています。対象企業の背後にどの家族がいるかを知ることは、交渉相手を特定する第一歩です。
アジア通貨危機と財閥の再編
1997年にタイを震源とするアジア通貨危機はインドネシアにも大きな影響を与えました。経済は事実上破綻し、スハルト政権は退陣しました。多くの金融機関が不良債権を抱え、財閥も大きな打撃を受けました。
サリムグループはバンク・セントラル・アジア(BCA)を保有していましたが、経営悪化から政府の預金保険機構が救済に乗り出しました。その後、ハルトノファミリーが経営に参画し、サリムグループはBCAの株式をわずかに保持するにとどまりました。一方で、シンガポールや香港の財閥の支援で立て直しを図った企業もあります。
この再編は、財閥の事業ポートフォリオが固定的ではないことを示しています。現在の所有関係が過去の危機でどう組み替えられたかを知ると、対象企業の株主構成の背景や、今後の売却・再編の可能性を読み取りやすくなります。
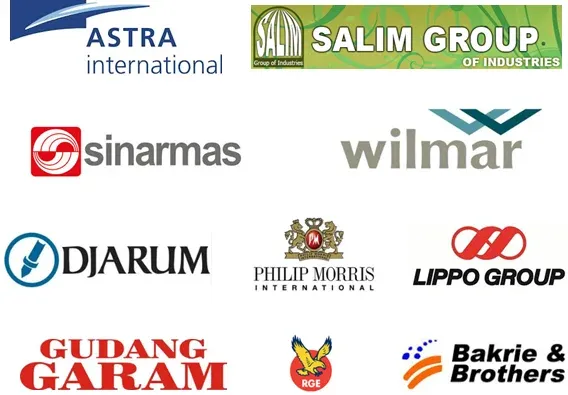
インドネシアの大手財閥7社
| 会社名 | 創業者 | 設立年 | 事業ドメイン | 特徴 |
|---|---|---|---|---|
| Salim Group | Sudono Salim | 1950 | 小売、食品、電気通信、自動車、IT、農業 | インドネシア最大の財閥の一つ。インスタント麺Indomie、コンビニIndomaret、自動車のIndomobil Groupを傘下に持つ。 |
| Astra International | William Soeryadjaya | 1957 | 自動車、金融、農業、重機、物流 | 日本企業と提携し、インドネシアの自動車市場で優位。中古車売買のオンラインプラットフォームを立ち上げた。 |
| Sinar Mas Group | Eka Tjipta Widjaja | 1962 | 製紙、金融、不動産、パーム油 | 同族経営で製紙、金融、不動産を展開。日本企業とのインフラ開発事業も行う。 |
| Djarum Group | Oei Wie Gwan | 1951 | たばこ、不動産、金融、家電 | クレテックたばこで成功。不動産、ホテル、銀行などに多角化。 |
| Lippo Group | Mochtar Riady | 1948 | 金融、不動産、IT、小売、外食 | 銀行業から始まり、不動産開発やIT、小売、外食に進出。都市開発にも注力。 |
| Gudang Garam | Surya Wonowidjojo | 1958 | たばこ、石油化学、食品製造、パーム油 | たばこ事業が主。石油化学や食品製造、パーム油にも展開。 |
| Barito Pacific | Prajogo Pangestu | 1979 | 石油化学、林業、プランテーション | インドネシア唯一のナフサクラッカーを所有。石油化学、地熱発電で業績を伸ばす。 |
以下、各グループの歴史と主要企業、最近の動向を順に見ていきます。
Salim Group(サリム・グループ)
Salim Groupはインドネシア最大の財閥の一つで、小売、食品、電気通信、自動車、IT、農業など幅広い事業を展開しています。創業者は華人のSudono Salim(スドノ・サリム)氏で、現在は三男のAnthoni Salim(アンソニー・サリム)氏が会長を務めています。
1950年代、Sudono Salim氏は軍に物資を供給することで、当時の軍司令官で後に大統領となるSoeharto(スハルト)氏と関係を深め、事業を成功に導きました。アジア通貨危機で一度は崩壊寸前に陥りましたが、Anthoni Salim氏が会長に就任してから再建されました。
主要企業は次のとおりです。
- Indofood:世界的に知られるインスタント麺ブランド「Indomie」を製造。
- Indomaret:インドネシア最大級のコンビニチェーン。
- Indomobil Group:日本のスズキや日野自動車と合弁事業を行う自動車メーカー。
Salim Groupは最新技術やトレンドへの対応にも積極的で、メタバースプラットフォームの開発やインドネシア語版ポケモンカードの発売など、新しい事業にも取り組んでいます。
Astra International(アストラ・インターナショナル)
1957年に華人のWilliam Soeryadjaya(ウィリアム・スリヤジャヤ)氏が創業したAstra Internationalは、自動車事業を中心とする財閥です。トヨタやダイハツ、ホンダと提携し、インドネシアの自動車市場で優位な地位を築いています。
同社は貿易会社としてスタートしました。息子のEdward Soerjadjaja(エドワード・スリヤジャヤ)氏が銀行事業に失敗し、一時は株式の76%を手放す危機に陥りましたが、日本の自動車会社との提携で事業を拡大しました。
- Toyota Astra Motor:トヨタ車の販売を担当。
- Astra Daihatsu Motor:ダイハツ車の製造・販売。
近年は中古車売買のオンラインプラットフォームを立ち上げたほか、食品のインターネット販売や遠隔医療のスタートアップへの出資など、デジタル分野で新たな事業に取り組んでいます。
Sinar Mas Group(シナル・マス・グループ)
Sinar Mas Groupは華人のEka Tjipta Widjaja(エカ・チプタ・ウィジャヤ)氏が創業した財閥で、製紙、金融、不動産、パーム油など幅広い事業を展開しています。
Widjaja氏は貧困家庭の出身で起業には多くの困難がありましたが、家族の連携を重んじる同族経営で成功を収めました。長男のTeguh氏には紙パルプ、三男のIndra氏には金融、四男のMuktar氏には不動産を引き継がせています。
- Asia Pulp and Paper:アジア最大規模の製紙会社。
- Golden Agri Resources:ヤシの栽培からパーム油製品の販売までを手がける。
2020年には日本の海外交通・都市開発事業支援機構と組み、インドネシアのインフラ開発を推進するためのシンガポール法人を設立しました。事業ごとに担当する兄弟が異なる点は、交渉窓口を考えるうえで押さえておきたい特徴です。
Djarum Group(ジャルム・グループ)
Djarum Groupはたばこ銘柄「Djarum」で知られ、現在は不動産開発、金融、家電の製造販売など多角的に事業を展開しています。創業者は華人のOei Wie Gwan(オエイ・ウェイ・グワン)氏です。
たばこ事業で成功を収めた後、不動産やホテル、銀行など事業の多角化を進めました。ジャカルタの大型ショッピングモール「Grand Indonesia」の開発や、Bank Central Asia(BCA)の経営権取得がその例です。
- Djarum:たばこの製造販売。
- Bank Central Asia:インドネシア最大の民間銀行の一つ。
配車や食品配達を行うスーパーアプリ「Gojek」、オンライン医療のスタートアップ「Halodoc」にも積極的に投資しています。
Lippo Group(リッポー・グループ)
Mochtar Riady(モフタル・リアディ)氏が創業したLippo Groupは、金融、不動産、IT、小売、外食など幅広い事業を展開する財閥です。1948年にLippo Bank(リッポー・バンク)として設立されました。
金融業界で成長し、インドネシアの銀行業界に大きな変革をもたらしました。その後は不動産事業にも進出し、ジャカルタの西にあるTangerang(タンゲラン)で「Lippo Village」という都市開発プロジェクトを展開しています。
- Matahari Department Store:大手百貨店。
- Hypermart:スーパーマーケットチェーン。
2019年にはソフトバンクと提携し、不動産や交通エコシステムにAIやIoTを活用する取り組みを進めています。
Gudang Garam(グダン・ガラム)
Djarum Groupのライバル企業であるGudang Garamは、香料を混ぜたクレテックたばこの生産で知られています。創業者は華人のSurya Wonowidjojo(スーリヤ・ウォノウィジョジョ)氏で、現在は息子のSusio Wonowidjojo(スシオ・ウォノウィジョジョ)氏がCEOを務めています。
たばこ事業のほか、石油化学や食品製造にも事業を拡大しています。日本の菓子メーカーLOTTEとの提携で製品を製造・販売するなど、多角化を進めてきました。
- Gudang Garam:たばこの製造販売。
- LOTTE Indonesia:食品製造。
1990年代からはパーム油事業にも進出し、現在はSusio Wonowidjojo氏がMakin Groupを通じて同事業を展開しています。
Barito Pacific(バリト・パシフィック)
Barito Pacificは石油化学、林業、プランテーションなどを手がける財閥です。1979年に華人のPrajogo Pangestu(プラジョゴ・パンゲスト)氏によって設立されました。
1993年にインドネシア証券取引所に上場し、2007年には石油化学メーカーChandra Asri Petrochemicalを買収しました。2021年には売上高45兆ルピアを記録し、地熱発電事業も好調に推移しています。
- Chandra Asri Petrochemical:石油化学製品の製造。
- Star Energy Geothermal:地熱発電事業。
財閥と組むときに日本企業が確認すべきこと
財閥との連携は、インドネシアで一定規模の事業を短期間で立ち上げるための有力な選択肢です。財閥側のネットワークを使えることは、販路や許認可の面で大きな時間短縮になります。一方で、多角経営ゆえの特有の確認事項があります。
- 対象企業の株主構成と、創業家のどの世代・誰が実質的な決定権を持つか。
- グループ内取引の比率と条件。買収後も同条件で継続できるかどうか。
- 関係会社との契約(供給、販売、賃借、保証)が独立して成立しているか。
- 同一グループ内に自社と競合する事業がないか。合弁後の利益相反の扱い。
- 出資比率と役員構成。少数株主として実効的な関与ができる設計になっているか。
見落としやすいのは、財閥の看板と対象事業会社の実力を混同する点です。グループ全体の信用力は高くても、個別事業会社の収益性や統治は別物として精査する必要があります。
検討にあたっての論点
- 自社の事業目的に対して、7大財閥のどのグループ・どの事業会社が最も適合するか。
- 合弁、少数出資、事業買収のどの形態が、自社の関与度とリスク許容度に合うか。
- 財閥との接点をどの経路で作るか。既存取引先、紹介者、専門家のいずれを起点にするか。
- グループ内取引や関係会社契約が、買収後の事業の継続性と収益性にどう影響するか。
- 創業家の世代交代や過去の再編が、対象企業の将来の売却・再編可能性にどう関わるか。
本記事の数値・制度は2024年8月時点の公開情報に基づきます。最新の制度・統計は一次情報で確認してください。
日本企業への示唆
財閥は多角経営のため、同じグループ内でも事業会社ごとに担当者と意思決定の経路が異なります。「どの財閥と組むか」ではなく「どの事業会社と、どの形で組むか」まで絞り込むことが、候補企業の比較と初期検討を具体的にします。
- 事業領域の特定:自社の目的に直結するグループ内の企業と機能を特定する。
- 接点と窓口:創業家の世代交代、専門経営者、交渉窓口の所在を確認する。
- 企業関係の確認:グループ内取引、関係会社との契約、対象企業の独立性を精査する。
検討前に確認したいこと
- 1自社の事業に関係するのは、7大財閥のどのグループのどの事業会社か。
- 2候補とする財閥企業の意思決定者は誰で、創業家のどの世代がどの事業を担っているか。
- 3合弁を選ぶのか、事業会社への出資・買収を選ぶのか。過去の日本企業の型と比べてどうか。
- 4グループ内取引や関係会社との契約が、買収後の事業の継続性にどう影響するか。
- 5財閥との接点をどの経路で作るか。紹介者、既存取引先、専門家のいずれを使うか。
この国で検討したいテーマと、当社の支援範囲・対応体制、相談から取引実行までの流れを説明しています。
インドネシアM&A・企業買収の支援内容を見る執筆
ReDelta Insights編集部
ReDelta Insights Editorial
編集部編集部
ReDelta Insights編集部は、日本企業の海外成長と海外M&Aの判断に役立つ知見を編集・発信します。市場、企業、取引実務の視点から、検討を深めるための問いを届けます。
- 海外成長戦略
- 候補企業の探索
- 取引実行